Domain geschäftsgang.de kaufen?
Wir ziehen mit dem Projekt
geschäftsgang.de um.
Sind Sie am Kauf der Domain
geschäftsgang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschäftsgang.de kaufen?
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wo wird die Umsatzsteuer in der Bilanz ausgewiesen?
Die Umsatzsteuer wird in der Bilanz in der Regel als Verbindlichkeit ausgewiesen, da es sich um eine Steuerschuld handelt, die gegenüber dem Finanzamt besteht. Diese Verbindlichkeit wird in der Passivseite der Bilanz unter den kurzfristigen Verbindlichkeiten ausgewiesen. Die Umsatzsteuer wird separat von anderen Verbindlichkeiten wie z.B. Lieferantenverbindlichkeiten oder Darlehen ausgewiesen. Es ist wichtig, die Umsatzsteuer korrekt in der Bilanz zu erfassen, um eine ordnungsgemäße Buchführung zu gewährleisten und mögliche Steuerprüfungen zu erleichtern. **

Ähnliche Suchbegriffe für Umsatzsteuer
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
Midea MHELIOS M1-T10 K 10kW Hybrid-Wechselrichter 0% Umsatzsteuer nach § 12 Absatz 3 UStGMidea MHELIOS M1-T10 K 10kW Hybrid-Wechselrichter - Intelligente Solarenergie auf höchstem NiveauHöchste Leistung fÃ1/4r große SolaranlagenMit einer Ausgangsleistung von 10?kW ist der Midea MHELIOS M1-T10 K die ideale Lösung fÃ1/4r anspruchsvolle Photovoltaiksysteme. Ob Eigenheim mit hohem Energiebedarf oder kleinere Gewerbebetriebe - dieser Wechselrichter liefert die nötige Power fÃ1/4r maximale Effizienz und Versorgungssicherheit. Modernste Hybridtechnologie integriertDer MHELIOS M1-T10 K kombiniert Wechselrichter und Batteriespeicher in einem einzigen, kompakten Gerät. TagsÃ1/4ber erzeugte1/4berschÃ1/4ssige Solarenergie wird gespeichert und steht bei Bedarf - z.?B. nachts - zuverlässig zur VerfÃ1/4gung. So erreichst du maximale Energieunabhängigkeit und reduzierst deine Stromkosten spÃ1/4rbar. Maximale Effizienz fÃ1/4r höchste WirtschaftlichkeitMit einem Wirkungsgrad von bis zu 98,5?% wandelt der Wechselrichter Sonnenenergie nahezu verlustfrei in nutzbaren Strom um. Das bedeutet: Me2317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lehrbuch Umsatzsteuer, Fachbücher von Alexandra MaierDas gesamte relevante Fachwissen zur Umsatzsteuer in einem Lehrbuch! Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äusserst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe 'Steuerfachkurs' in 15 Kapiteln. Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschliessende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis: Kapitel 1: Einführung, Kapitel 2: Steuergegenstand, Kapitel 3: Lieferung, Kapitel 4: Sonstige Leistung, Kapitel 5: Werklieferung – Werkleistung, Kapitel 6: Unternehmer – Unternehmen, Kapitel 7: Unentgeltliche Wertabgaben, Kapitel 8: Steuerbefreiungen, Kapitel 9: Bemessungsgrundlage, Kapitel 10: Steuersätze, Kapitel 11: Rechnung, Kapitel 12: Der Vorsteuerabzug, Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner, Kapitel 14: Besteuerungsverfahren, Kapitel 15: Sonderregelungen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Umsatzsteuer, Ratgeber von Ralf WalkenhorstDie Fallsammlung Umsatzsteuer vom NWB Verlag bietet eine umfassende Sammlung von 127 praxisorientierten Fällen, die speziell für die effektive Übung des aktuellen Umsatzsteuerrechts konzipiert sind. Diese Sammlung richtet sich an angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte, die sich auf Prüfungen vorbereiten. Die Bearbeitung der Fälle ermöglicht es den Lernenden, praxisnahe Sachverhalte zu erkennen und das Umsatzsteuerrecht sicher anzuwenden. Die 27. Auflage dieser bewährten Fallsammlung deckt alle prüfungsrelevanten Themen ab, von der Steuerbarkeit über Steuerbefreiungen bis hin zum Vorsteuerabzug. Ausführliche Musterlösungen bieten Unterstützung bei der Wissensüberprüfung und -vertiefung, sodass die Leser optimal auf ihre Prüfungen vorbereitet sind. Der Rechtsstand dieser Sammlung ist auf den 1. August 2025 datiert, was die Aktualität der Inhalte gewährleistet.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie wirkt sich die Umsatzsteuer auf den Gewinn aus?
Die Umsatzsteuer wirkt sich direkt auf den Gewinn eines Unternehmens aus, da sie auf den Umsatz berechnet wird. Wenn ein Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erhebt, erhöht sich der Verkaufspreis für den Kunden. Dies kann entweder zu einer höheren Nachfrage führen, wenn die Kunden die höheren Preise akzeptieren, oder zu einem Rückgang der Verkäufe, wenn die Kunden die Produkte oder Dienstleistungen als zu teuer empfinden. Letztendlich kann die Umsatzsteuer den Gewinn eines Unternehmens sowohl positiv als auch negativ beeinflussen, abhängig von verschiedenen Faktoren wie Wettbewerb, Kundenverhalten und Branchentrends. **
-
Ab welchem Umsatz muss ein Unternehmen in Deutschland Umsatzsteuer abführen? Wie hoch darf der Umsatz sein, bevor ein Unternehmen zur Umsatzsteuer verpflichtet ist?
Ein Unternehmen muss in Deutschland Umsatzsteuer abführen, wenn sein Jahresumsatz mehr als 22.000 Euro beträgt. Bei bestimmten Dienstleistungen und Lieferungen gilt eine Grenze von 50.000 Euro. Unternehmen mit einem Umsatz unter diesen Beträgen sind von der Umsatzsteuerpflicht befreit. **
-
Wie wirkt sich die Umsatzsteuer auf den Gewinn eines Unternehmens aus? Wie wird die Umsatzsteuer in verschiedenen Ländern berechnet und erhoben?
Die Umsatzsteuer beeinflusst den Gewinn eines Unternehmens, da sie auf den Umsatz erhoben wird und somit die Einnahmen reduziert. In verschiedenen Ländern wird die Umsatzsteuer in unterschiedlicher Höhe und auf verschiedene Arten berechnet und erhoben, z.B. als Mehrwertsteuer oder als Verkaufssteuer. Die genaue Berechnung und Erhebung hängt von den jeweiligen Steuergesetzen und -vorschriften des Landes ab. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **


Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer:
-
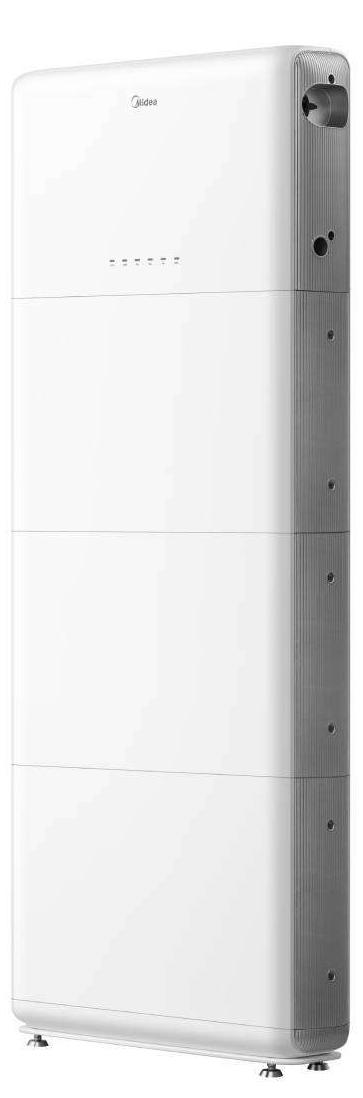
Midea MHELIOS 20kWh Solarspeicher-Set 0% Umsatzsteuer nach § 12 Absatz 3 UStGMidea MHELIOS 20?kWh Solarspeicher-Set - Maximale Speicherkapazität fÃ1/4r deine SolaranlageVolle Energieautarkie fÃ1/4r Haushalte und GewerbeMit dem Midea MHELIOS 20?kWh Solarspeicher-Set bist du bestens gerÃ1/4stet, um deinen selbst erzeugten Solarstrom maximal effizient zu speichern und zu nutzen. Ideal fÃ1/4r große Haushalte, Mehrfamilienhäuser oder Gewerbebetriebe mit hohem Stromverbrauch. 20?kWh Kapazität - das Maximum an EigenversorgungVier leistungsstarke 5?kWh Batteriepacks sorgen fÃ1/4r eine großzÃ1/4gige Gesamtspeicherkapazität von 20?kWh - perfekt fÃ1/4r die langfristige Senkung deiner Stromkosten und mehr Unabhängigkeit vom Energieversorger. Flexible Installation - Wand oder Boden Die Montage kann sowohl an der Wand als auch gestapelt auf dem Boden erfolgen. Dank des modularen Designs lässt sich das System ideal in Technikräume oder Hauswirtschaftsbereiche integrieren. Intelligente Steuerung mit ErweiterungsoptionDas Midea H1-5K-P0 Leistungsmodul steuert bis zu vier Batter8375,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Veranlagungshandb. Umsatzsteuer 2022, FachbücherDas Veranlagungshandbuch Umsatzsteuer 2022 ist ein umfassendes Nachschlagewerk, das eine klare Orientierung im komplexen deutschen Umsatzsteuerrecht bietet. Es enthält die relevanten Gesetze, Verordnungen und Erlassungen, die für die praktische Anwendung unerlässlich sind. Der Band umfasst das Umsatzsteuergesetz, die Durchführungsverordnung zum UStG sowie den Umsatzsteuer-Anwendungserlass. Zudem werden die neuesten Entscheidungen des Europäischen Gerichtshofs (EuGH), des Bundesfinanzhofs (BFH) und der Finanzgerichte berücksichtigt. Die Aktualität des Handbuchs wird durch die Einbeziehung der jüngsten Änderungen und BMF-Schreiben gewährleistet, die bis zum Redaktionsschluss im Februar 2023 veröffentlicht wurden. Mit über 2400 Seiten bietet dieses Fachbuch eine detaillierte und strukturierte Übersicht über die wesentlichen Aspekte des Umsatzsteuerrechts und ist somit ein unverzichtbares Hilfsmittel für Fachleute in diesem Bereich.48,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Midea MHELIOS M1-T10 K 10kW Hybrid-Wechselrichter 0% Umsatzsteuer nach § 12 Absatz 3 UStGMidea MHELIOS M1-T10 K 10kW Hybrid-Wechselrichter - Intelligente Solarenergie auf höchstem NiveauHöchste Leistung fÃ1/4r große SolaranlagenMit einer Ausgangsleistung von 10?kW ist der Midea MHELIOS M1-T10 K die ideale Lösung fÃ1/4r anspruchsvolle Photovoltaiksysteme. Ob Eigenheim mit hohem Energiebedarf oder kleinere Gewerbebetriebe - dieser Wechselrichter liefert die nötige Power fÃ1/4r maximale Effizienz und Versorgungssicherheit. Modernste Hybridtechnologie integriertDer MHELIOS M1-T10 K kombiniert Wechselrichter und Batteriespeicher in einem einzigen, kompakten Gerät. TagsÃ1/4ber erzeugte1/4berschÃ1/4ssige Solarenergie wird gespeichert und steht bei Bedarf - z.?B. nachts - zuverlässig zur VerfÃ1/4gung. So erreichst du maximale Energieunabhängigkeit und reduzierst deine Stromkosten spÃ1/4rbar. Maximale Effizienz fÃ1/4r höchste WirtschaftlichkeitMit einem Wirkungsgrad von bis zu 98,5?% wandelt der Wechselrichter Sonnenenergie nahezu verlustfrei in nutzbaren Strom um. Das bedeutet: Me2317,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wo wird die Umsatzsteuer in der Bilanz ausgewiesen?
Die Umsatzsteuer wird in der Bilanz in der Regel als Verbindlichkeit ausgewiesen, da es sich um eine Steuerschuld handelt, die gegenüber dem Finanzamt besteht. Diese Verbindlichkeit wird in der Passivseite der Bilanz unter den kurzfristigen Verbindlichkeiten ausgewiesen. Die Umsatzsteuer wird separat von anderen Verbindlichkeiten wie z.B. Lieferantenverbindlichkeiten oder Darlehen ausgewiesen. Es ist wichtig, die Umsatzsteuer korrekt in der Bilanz zu erfassen, um eine ordnungsgemäße Buchführung zu gewährleisten und mögliche Steuerprüfungen zu erleichtern. **
-
Wie wirkt sich die Umsatzsteuer auf den Gewinn aus?
Die Umsatzsteuer wirkt sich direkt auf den Gewinn eines Unternehmens aus, da sie auf den Umsatz berechnet wird. Wenn ein Unternehmen Umsatzsteuer auf seine Produkte oder Dienstleistungen erhebt, erhöht sich der Verkaufspreis für den Kunden. Dies kann entweder zu einer höheren Nachfrage führen, wenn die Kunden die höheren Preise akzeptieren, oder zu einem Rückgang der Verkäufe, wenn die Kunden die Produkte oder Dienstleistungen als zu teuer empfinden. Letztendlich kann die Umsatzsteuer den Gewinn eines Unternehmens sowohl positiv als auch negativ beeinflussen, abhängig von verschiedenen Faktoren wie Wettbewerb, Kundenverhalten und Branchentrends. **
-
Ab welchem Umsatz muss ein Unternehmen in Deutschland Umsatzsteuer abführen? Wie hoch darf der Umsatz sein, bevor ein Unternehmen zur Umsatzsteuer verpflichtet ist?
Ein Unternehmen muss in Deutschland Umsatzsteuer abführen, wenn sein Jahresumsatz mehr als 22.000 Euro beträgt. Bei bestimmten Dienstleistungen und Lieferungen gilt eine Grenze von 50.000 Euro. Unternehmen mit einem Umsatz unter diesen Beträgen sind von der Umsatzsteuerpflicht befreit. **
Ähnliche Suchbegriffe für Umsatzsteuer
-
Lehrbuch Umsatzsteuer, Fachbücher von Alexandra MaierDas gesamte relevante Fachwissen zur Umsatzsteuer in einem Lehrbuch! Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äusserst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe 'Steuerfachkurs' in 15 Kapiteln. Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschliessende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis: Kapitel 1: Einführung, Kapitel 2: Steuergegenstand, Kapitel 3: Lieferung, Kapitel 4: Sonstige Leistung, Kapitel 5: Werklieferung – Werkleistung, Kapitel 6: Unternehmer – Unternehmen, Kapitel 7: Unentgeltliche Wertabgaben, Kapitel 8: Steuerbefreiungen, Kapitel 9: Bemessungsgrundlage, Kapitel 10: Steuersätze, Kapitel 11: Rechnung, Kapitel 12: Der Vorsteuerabzug, Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner, Kapitel 14: Besteuerungsverfahren, Kapitel 15: Sonderregelungen.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fallsammlung Umsatzsteuer, Ratgeber von Ralf WalkenhorstDie Fallsammlung Umsatzsteuer vom NWB Verlag bietet eine umfassende Sammlung von 127 praxisorientierten Fällen, die speziell für die effektive Übung des aktuellen Umsatzsteuerrechts konzipiert sind. Diese Sammlung richtet sich an angehende Steuerberater, Steuerfachwirte und Diplom-Finanzwirte, die sich auf Prüfungen vorbereiten. Die Bearbeitung der Fälle ermöglicht es den Lernenden, praxisnahe Sachverhalte zu erkennen und das Umsatzsteuerrecht sicher anzuwenden. Die 27. Auflage dieser bewährten Fallsammlung deckt alle prüfungsrelevanten Themen ab, von der Steuerbarkeit über Steuerbefreiungen bis hin zum Vorsteuerabzug. Ausführliche Musterlösungen bieten Unterstützung bei der Wissensüberprüfung und -vertiefung, sodass die Leser optimal auf ihre Prüfungen vorbereitet sind. Der Rechtsstand dieser Sammlung ist auf den 1. August 2025 datiert, was die Aktualität der Inhalte gewährleistet.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praktikerhandbuch Umsatzsteuer, Ratgeber von Ralf WalkenhorstDas Umsatzsteuerrecht unterliegt einem ständigen Wandel. Neue Gesetze sowie die Flut von BFH- und EuGH-Entscheidungen machen es dem Praktiker immer schwerer, sich zurechtzufinden. Dieses grundlegende Handbuch stellt die äusserst komplizierte Thematik aktuell und ausführlich dar. Es bietet Ihnen einen schnellen Zugang zu konkreten Fragestellungen der Umsatzsteuer. Der Aufbau des Handbuchs orientiert sich am umsatzsteuerlichen Prüfungsschema und ermöglicht Ihnen, sich die Grundlagen systematisch zu erarbeiten. Weiterführende Literaturhinweise, zahlreiche Beispiele und Handlungsempfehlungen unterstützen Sie bei der praktischen Umsetzung. Neu in der 11. Auflage: Rechtsstand 1. 1. 2026, Neufassung der Kleinunternehmerregelung, Einführung der elektronischen Rechnung zum 1. 1. 2025, Änderung des Steuersatzes für land- und forstwirtschaftliche Betriebe, Anpassung der Beträge zur Bestimmung des Voranmeldungszeitraums, aktuelle Rechtsprechung zum unrichtigen Steuerausweis. Inklusive Online-Version und 'Frag das Buch.' KI Recherche. Mit 'Frag das Buch.' nutzen Sie NWB KIRA jetzt auch in Online-Büchern. Damit können Sie jetzt gezielt in der Online-Version dieses Werks mit der KI Recherche-Assistenz von NWB arbeiten. Mit der Chat-Funktion erhalten Sie direkt eine Antwort auf Ihre steuerliche Fachfrage. Bei Bedarf können Sie den Chat vertiefen. Inhaltsverzeichnis: - Einführung - Steuerbarkeit - Steuerbefreiungen - Bemessungsgrundlage - Steuersatz - Entstehung - Rechnung - Vorsteuer - Besteuerungsverfahren - Sonderregelungen.89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Spezialwissen Umsatzsteuer, Schulbücher von Ralf SikorskiDas Buch "Spezialwissen Umsatzsteuer" bietet eine umfassende und anschauliche Darstellung der umsatzsteuerlichen Besonderheiten. Verfasst von Ralf Sikorski, richtet sich dieses Schulbuch an Lernende, die sich intensiv mit den komplexen Aspekten der Umsatzsteuer auseinandersetzen möchten. Die zweite Auflage, die im Jahr 2026 veröffentlicht wurde, enthält zahlreiche Übersichten und praxisnahe Beispiele, die das Verständnis der Materie erleichtern. Mit 237 Seiten bietet das Buch eine fundierte Grundlage für das Studium und die Anwendung der Umsatzsteuer in verschiedenen Kontexten. Der kartonierte Einband sorgt für eine angenehme Handhabung und Langlebigkeit. Dieses Werk ist in deutscher Sprache verfasst und eignet sich sowohl für den Unterricht als auch für die individuelle Weiterbildung.54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie wirkt sich die Umsatzsteuer auf den Gewinn eines Unternehmens aus? Wie wird die Umsatzsteuer in verschiedenen Ländern berechnet und erhoben?
Die Umsatzsteuer beeinflusst den Gewinn eines Unternehmens, da sie auf den Umsatz erhoben wird und somit die Einnahmen reduziert. In verschiedenen Ländern wird die Umsatzsteuer in unterschiedlicher Höhe und auf verschiedene Arten berechnet und erhoben, z.B. als Mehrwertsteuer oder als Verkaufssteuer. Die genaue Berechnung und Erhebung hängt von den jeweiligen Steuergesetzen und -vorschriften des Landes ab. **
-
Wann keine Umsatzsteuer?
Wann keine Umsatzsteuer? Die Umsatzsteuer wird in der Regel auf den Verkauf von Waren und Dienstleistungen erhoben. Es gibt jedoch bestimmte Ausnahmen, bei denen keine Umsatzsteuer anfällt. Zum Beispiel sind einige Umsätze von der Umsatzsteuer befreit, wie beispielsweise medizinische Dienstleistungen oder Bildungsdienstleistungen. Zudem gibt es auch bestimmte Kleinunternehmerregelungen, die es Unternehmen ermöglichen, unter bestimmten Umsatzgrenzen von der Umsatzsteuer befreit zu sein. Es ist wichtig, die spezifischen Regelungen in Ihrem Land zu prüfen, um festzustellen, wann keine Umsatzsteuer anfällt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.