Domain geschäftsgang.de kaufen?
Wir ziehen mit dem Projekt
geschäftsgang.de um.
Sind Sie am Kauf der Domain
geschäftsgang.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain geschäftsgang.de kaufen?
Wer ist der Herzog des Herzogtums Lauenburg?
Derzeit gibt es keinen Herzog des Herzogtums Lauenburg. Das Herzogtum Lauenburg wurde 1876 aufgelöst und ist seitdem Teil des Landes Schleswig-Holstein. **
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **

Ähnliche Suchbegriffe für Lauenburg
Top-Angebote
Produkte zum Begriff Lauenburg:
-
Im Spielzeugland - Peter-Michael Lauenburg, Audio, 4260507179685Im Spielzeugland Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,antonius Strickmann,katharina Schütz, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauenburg, Frank: Eine 5. Klasse managenEine 5. Klasse managen , Ein Leitfaden mit Arbeits- und Organisationshilfen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140701, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Lauenburg, Frank~Grambusch, Michael, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 82, Keyword: 5. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterrichtsmaterialien~Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Lehrerausbildung, Schulform: SEK, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000066346001 9783403233824-2 B0000066346002 9783403233824-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
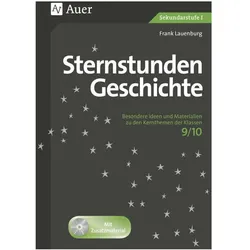
Sternstunden Geschichte 9-10, Schulbücher von Frank LauenburgDidaktisch besonders aufbereitete Unterrichtsstunden/-sequenzen zu den wichtigsten Lehrplanthemen mit sehr schülerorientiertem Material. Sternstunden im Fach Geschichte Als Geschichtslehrer wissen Sie es genau: Es ist schwierig, im Unterrichtsalltag jeden Tag aufs Neue mit ganz besonderen Ideen aufzuwarten. Doch dieser Band schafft Abhilfe! Sie erhalten vielfältige Materialien für echte Sternstunden im Fach Geschichte in den Klassen 9 und 10, mit denen Sie Ihre Schüler begeistern können! Fertige Stunden Geschichte Der vorliegende Band liefert Ihnen fertige Stunden für den Geschichtsunterricht, die durch motivierende Einstiege, handlungsorientierte Aufgaben sowie vielfältige Methoden überzeugen. Langeweile im Fach Geschichte? Keine Spur! Mit diesen Materialien lernen Ihre Schüler besonders nachhaltig. Geschichtsstunden, die im Gedächtnis bleiben Die Sternstunden für den Geschichtsunterricht eignen sich auch für Vorführstunden und Unterrichtsbesuche. Die übersichtliche Gestaltung der Lehrermaterialien ermöglicht eine schnelle Umsetzung der Unterrichtsentwürfe in die Praxis. Die mitgelieferten Arbeitsblätter als Kopiervorlagen machen das Angebot komplett. Die Themen: - Industrialisierung und Deutsche Frage im 19. Jahrhundert - Vom Ersten zum Zweiten Weltkrieg - Nachkriegsdeutschland und Doppelte Staatsgründung.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
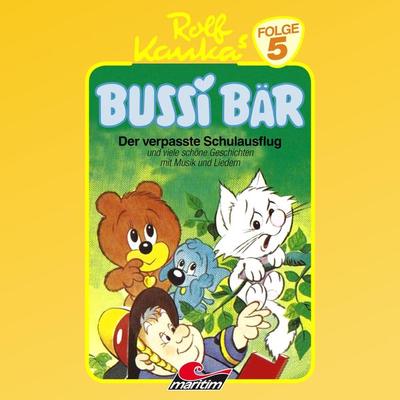
Der verpaßte Schulausflug - Peter-Michael Lauenburg, Audio, 4260507179647Der Verpaßte Schulausflug Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,katharina Schütz,dagmar Tass, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen?
Die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen, sind die Höhe der Investitionskosten, die erwarteten Gewinne und die Dauer, bis die Gewinne realisiert werden. Eine genaue Analyse dieser Faktoren ist entscheidend, um das Risiko und die Rentabilität einer Investition zu bewerten. Eine sorgfältige Planung und Überwachung der Kosten und Gewinne während des gesamten Investitionsprozesses ist ebenfalls wichtig, um das Kosten-Gewinn-Verhältnis zu optimieren. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Welche Auswirkungen haben Einzahlungen auf die Liquidität eines Unternehmens und wie beeinflussen sie die Bilanz und die Gewinn- und Verlustrechnung?
Einzahlungen erhöhen die Liquidität eines Unternehmens, da sie zusätzliches Kapital zur Verfügung stellen, um laufende Ausgaben zu decken und Investitionen zu tätigen. In der Bilanz führen Einzahlungen zu einer Erhöhung des Kassenbestands oder der Bankguthaben, was die liquiden Mittel des Unternehmens erhöht. In der Gewinn- und Verlustrechnung haben Einzahlungen keinen direkten Einfluss auf den Gewinn, da sie als Finanzierungsvorgang betrachtet werden und nicht als Erträge aus dem operativen Geschäft. Jedoch können Einzahlungen langfristig die finanzielle Stabilität des Unternehmens stärken und seine Fähigkeit verbessern, zukünftige Gewinne zu erzielen. **


Wie viel Gewinn von Umsatz?
"Der Gewinn vom Umsatz, auch als Gewinnmarge bezeichnet, ist ein wichtiger Kennwert für Unternehmen, um ihre Rentabilität zu messen. Er gibt an, wie viel Prozent des Umsatzes letztendlich als Gewinn übrig bleibt. Um den Gewinn vom Umsatz zu berechnen, zieht man die Gesamtkosten vom Umsatz ab und teilt das Ergebnis durch den Umsatz. Eine hohe Gewinnmarge zeigt, dass ein Unternehmen effizient arbeitet und einen hohen Anteil seines Umsatzes als Gewinn erwirtschaftet. Eine niedrige Gewinnmarge kann hingegen auf ineffiziente Prozesse oder hohe Kosten hinweisen." **
Ist der Umsatz gleich Gewinn?
Nein, der Umsatz ist nicht gleich Gewinn. Der Umsatz bezieht sich auf den Gesamtbetrag an Einnahmen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, wie beispielsweise Produktionskosten, Betriebsausgaben und Steuern, vom Umsatz abgezogen wurden. Ein Unternehmen kann einen hohen Umsatz erzielen, aber aufgrund hoher Kosten nur einen geringen Gewinn erwirtschaften. Daher ist es wichtig, den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
Top-Angebote
Produkte zum Begriff Lauenburg:
-
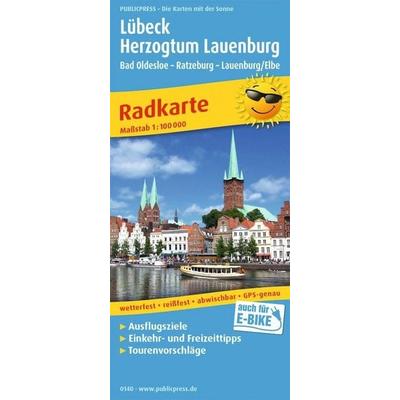
Publicpress Radkarte Lübeck, Herzogtum Lauenburg, Bad Oldesloe, Ratzeburg, Lauenburg/Elbe 1:100.000, Sonstige von , KOMPASS Freytag & Berndt,Publicpress Radkarte Lübeck, Herzogtum Lauenburg, Bad Oldesloe, Ratzeburg, Lauenburg/elbe 1:100.000, Sonstige Von, Kompass Freytag & Berndt, 978-3-7473-0140-1, Seitenanzahl: 5908,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Im Spielzeugland - Peter-Michael Lauenburg, Audio, 4260507179685Im Spielzeugland Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,antonius Strickmann,katharina Schütz, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lauenburg, Frank: Eine 5. Klasse managenEine 5. Klasse managen , Ein Leitfaden mit Arbeits- und Organisationshilfen , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Auflage: Nachdruck, Erscheinungsjahr: 20140701, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Broschüre klebegebunden mit CD, Titel der Reihe: Bergedorfer Grundsteine Schulalltag##, Autoren: Lauenburg, Frank~Grambusch, Michael, Auflage/Ausgabe: Nachdruck, Seitenzahl/Blattzahl: 82, Keyword: 5. Klasse; Erfolgreich unterrichten; Organisation & Selbstmanagement; Sekundarstufe I, Fachschema: Ausbildung / Lehrerausbildung~Lehrerausbildung - Lehrerfortbildung~Lernmittel~Unterrichtsmedium~Didaktik~Unterricht / Didaktik, Fachkategorie: Unterrichtsmaterialien~Schule und Lernen~Didaktische Kompetenz und Lehrmethoden, Bildungszweck: für die Sekundarstufe I, Altersempfehlung / Lesealter: 23, Genaues Alter: SEK, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Lehrerausbildung, Schulform: SEK, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 297, Breite: 213, Höhe: 10, Gewicht: 284, Produktform: Kartoniert, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000066346001 9783403233824-2 B0000066346002 9783403233824-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Schulform: Sekundarschule (alle kombinierten Haupt- und Realschularten), Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch,22,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer ist der Herzog des Herzogtums Lauenburg?
Derzeit gibt es keinen Herzog des Herzogtums Lauenburg. Das Herzogtum Lauenburg wurde 1876 aufgelöst und ist seitdem Teil des Landes Schleswig-Holstein. **
-
Wie kann man den Umsatz und gegebenenfalls den Gewinn aus der Bilanz ablesen?
Der Umsatz eines Unternehmens kann aus der Gewinn- und Verlustrechnung (GuV) abgelesen werden. Dort wird der Umsatz als Ertragsposten ausgewiesen. Der Gewinn kann aus der GuV ebenfalls abgelesen werden, indem man den Umsatz um alle Kosten und Aufwendungen, wie zum Beispiel Materialkosten, Personalkosten und Steuern, bereinigt. Der verbleibende Betrag ist dann der Gewinn. **
-
Was sind die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen?
Die wichtigsten Faktoren, die das Kosten-Gewinn-Verhältnis einer Investition beeinflussen, sind die Höhe der Investitionskosten, die erwarteten Gewinne und die Dauer, bis die Gewinne realisiert werden. Eine genaue Analyse dieser Faktoren ist entscheidend, um das Risiko und die Rentabilität einer Investition zu bewerten. Eine sorgfältige Planung und Überwachung der Kosten und Gewinne während des gesamten Investitionsprozesses ist ebenfalls wichtig, um das Kosten-Gewinn-Verhältnis zu optimieren. **
-
Was ist der Gewinn in der Bilanz?
Was ist der Gewinn in der Bilanz? Der Gewinn in der Bilanz ist der Überschuss, der nach Abzug aller Kosten und Ausgaben eines Unternehmens übrig bleibt. Er wird in der Gewinn- und Verlustrechnung ausgewiesen und zeigt, wie erfolgreich ein Unternehmen in einem bestimmten Zeitraum war. Der Gewinn kann reinvestiert werden, um das Unternehmen zu erweitern oder Dividenden an die Aktionäre auszuschütten. Er ist ein wichtiger Indikator für die finanzielle Gesundheit eines Unternehmens und wird von Investoren und Analysten genau beobachtet. **
Ähnliche Suchbegriffe für Lauenburg
-
Sternstunden Geschichte 9-10, Schulbücher von Frank LauenburgDidaktisch besonders aufbereitete Unterrichtsstunden/-sequenzen zu den wichtigsten Lehrplanthemen mit sehr schülerorientiertem Material. Sternstunden im Fach Geschichte Als Geschichtslehrer wissen Sie es genau: Es ist schwierig, im Unterrichtsalltag jeden Tag aufs Neue mit ganz besonderen Ideen aufzuwarten. Doch dieser Band schafft Abhilfe! Sie erhalten vielfältige Materialien für echte Sternstunden im Fach Geschichte in den Klassen 9 und 10, mit denen Sie Ihre Schüler begeistern können! Fertige Stunden Geschichte Der vorliegende Band liefert Ihnen fertige Stunden für den Geschichtsunterricht, die durch motivierende Einstiege, handlungsorientierte Aufgaben sowie vielfältige Methoden überzeugen. Langeweile im Fach Geschichte? Keine Spur! Mit diesen Materialien lernen Ihre Schüler besonders nachhaltig. Geschichtsstunden, die im Gedächtnis bleiben Die Sternstunden für den Geschichtsunterricht eignen sich auch für Vorführstunden und Unterrichtsbesuche. Die übersichtliche Gestaltung der Lehrermaterialien ermöglicht eine schnelle Umsetzung der Unterrichtsentwürfe in die Praxis. Die mitgelieferten Arbeitsblätter als Kopiervorlagen machen das Angebot komplett. Die Themen: - Industrialisierung und Deutsche Frage im 19. Jahrhundert - Vom Ersten zum Zweiten Weltkrieg - Nachkriegsdeutschland und Doppelte Staatsgründung.30,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Der verpaßte Schulausflug - Peter-Michael Lauenburg, Audio, 4260507179647Der Verpaßte Schulausflug Von Peter-michael Lauenburg, All Ears Gmbh, Sprecher: Heinz-ingo Hilgers,helmut Gentsch,ingrid Van Bergen,katharina Schütz,dagmar Tass, Sprache: Deutsch4,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Seyffert Rudolf, VS Verlag für Sozialwissenschaften, 978-3-322-98056-4Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Seyffert Rudolf, Vs Verlag Für Sozialwissenschaften, 978-3-322-98056-4, Seitenanzahl: 11154,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Umsatz, Kosten, Spannen und Gewinn des Einzelhandels, Taschenbuch von Edmund Sundhoff, VS Verlag für Sozialwissenschaften, 978-3-322-98108-0Umsatz, Kosten, Spannen Und Gewinn Des Einzelhandels, Taschenbuch Von Edmund Sundhoff, Vs Verlag Für Sozialwissenschaften, 978-3-322-98108-0, Seitenanzahl: 12754,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht in der Bilanz der Gewinn?
In der Bilanz steht der Gewinn nicht direkt als eigener Posten. Der Gewinn wird vielmehr über die Eigenkapitalseite der Bilanz abgebildet. Dort wird der Gewinn entweder dem Eigenkapital zugeführt (Gewinnrücklagen) oder als Gewinnvortrag ausgewiesen. Der Gewinn kann auch als Teil des Eigenkapitals in der Gewinn- und Verlustrechnung ausgewiesen werden. Letztendlich zeigt die Bilanz, wie der erwirtschaftete Gewinn das Eigenkapital des Unternehmens beeinflusst hat. **
-
Welche Auswirkungen haben Einzahlungen auf die Liquidität eines Unternehmens und wie beeinflussen sie die Bilanz und die Gewinn- und Verlustrechnung?
Einzahlungen erhöhen die Liquidität eines Unternehmens, da sie zusätzliches Kapital zur Verfügung stellen, um laufende Ausgaben zu decken und Investitionen zu tätigen. In der Bilanz führen Einzahlungen zu einer Erhöhung des Kassenbestands oder der Bankguthaben, was die liquiden Mittel des Unternehmens erhöht. In der Gewinn- und Verlustrechnung haben Einzahlungen keinen direkten Einfluss auf den Gewinn, da sie als Finanzierungsvorgang betrachtet werden und nicht als Erträge aus dem operativen Geschäft. Jedoch können Einzahlungen langfristig die finanzielle Stabilität des Unternehmens stärken und seine Fähigkeit verbessern, zukünftige Gewinne zu erzielen. **
-
Wie viel Gewinn von Umsatz?
"Der Gewinn vom Umsatz, auch als Gewinnmarge bezeichnet, ist ein wichtiger Kennwert für Unternehmen, um ihre Rentabilität zu messen. Er gibt an, wie viel Prozent des Umsatzes letztendlich als Gewinn übrig bleibt. Um den Gewinn vom Umsatz zu berechnen, zieht man die Gesamtkosten vom Umsatz ab und teilt das Ergebnis durch den Umsatz. Eine hohe Gewinnmarge zeigt, dass ein Unternehmen effizient arbeitet und einen hohen Anteil seines Umsatzes als Gewinn erwirtschaftet. Eine niedrige Gewinnmarge kann hingegen auf ineffiziente Prozesse oder hohe Kosten hinweisen." **
-
Ist der Umsatz gleich Gewinn?
Nein, der Umsatz ist nicht gleich Gewinn. Der Umsatz bezieht sich auf den Gesamtbetrag an Einnahmen, den ein Unternehmen durch den Verkauf von Waren oder Dienstleistungen erzielt. Der Gewinn hingegen ist der Betrag, der übrig bleibt, nachdem alle Kosten, wie beispielsweise Produktionskosten, Betriebsausgaben und Steuern, vom Umsatz abgezogen wurden. Ein Unternehmen kann einen hohen Umsatz erzielen, aber aufgrund hoher Kosten nur einen geringen Gewinn erwirtschaften. Daher ist es wichtig, den Gewinn im Auge zu behalten, um die finanzielle Gesundheit eines Unternehmens zu beurteilen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.